
Cómo llevar un diario de inversiones: por qué no te acuerdas de cómo te fue
Un diario de inversiones es el registro de cada operación anotada el día que la haces: qué compraste, cuántas unidades, a qué precio y en qué fecha, y más tarde a qué precio lo vendiste. Nada más. No es un cuaderno de reflexiones ni un análisis de mercado, es la lista de tus movimientos escrita mientras todavía la tienes delante.
Y el motivo para llevarlo no es la disciplina. Es que dentro de un año no te vas a acordar. No por tener mala memoria: la memoria no sirve para esto. Tu cabeza guarda las dos operaciones que te marcaron y borra las cuatro que no, y resulta que esas cuatro son justo las que deciden si el año te fue bien.
Aquí va qué apuntar, cuándo apuntarlo, y dos ejemplos con números que enseñan lo que cuesta no haberlo hecho.
¿Qué datos tiene que llevar cada operación?
Cinco, y siempre los mismos. Cuando compras:
- Qué compraste. El símbolo de la empresa, o su nombre si lo escribes a mano. AAPL, KO, lo que sea.
- Qué tipo de cosa es. No se anota igual una acción que una opción o un futuro, porque no se calculan igual.
- Cuántas unidades. Acciones, contratos.
- A qué precio cada una. Lo que pagaste por una acción, o lo que te costó un contrato entero.
- En qué fecha. El día exacto, no “por marzo”.
Cuando vendes, los mismos cinco, más uno que se queda fuera con facilidad y que es el que más pesa: de qué compra sale lo que estás vendiendo. Si compraste esa misma empresa dos veces, tu resultado cambia según cuál de las dos cierres, y más abajo hay un caso donde esa sola línea vale $440.
Un detalle práctico sobre las comisiones: no tienen una casilla propia. La forma limpia de que no se te pierdan es sumarlas al precio que anotas, como se explica en cómo calcular la ganancia de una acción.
¿Y si lo que compré no fue una acción?
Cambian los datos, no la idea. Estos son los tres casos, con lo que se anota en cada uno:
- Una acción. Cuántas acciones, a qué precio cada una y qué día. Es el caso de arriba.
- Una opción. Cuántos contratos, lo que te costó un contrato completo (no el precio por acción, el contrato entero), la fecha de entrada y la de vencimiento. Y si era call o put. El strike es opcional, se guarda como referencia.
- Un futuro. Qué contrato y cuántos, si entraste largo o corto, y la fecha. Aquí no se anota ningún precio de compra: lo que anotas es cuánto ganaste o perdiste al cerrar, en dinero.
Ese último caso llama la atención y tiene su razón. En un futuro el resultado sale de dos cosas: cuántos puntos se movió el contrato y cuánto vale un punto en ese contrato concreto. La cifra final en dinero es la que tú ya tienes delante al cerrar, así que pedirte un precio de entrada y otro de salida sería pedirte dos datos para reconstruir uno que ya sabes.
¿Por qué no me acuerdo de cómo me fue, si era mi dinero?
Porque tu memoria no guarda una lista, guarda los extremos. Se queda con lo que te hizo sentir algo y descarta lo que no. Las operaciones grandes, la que te salió redonda y la que te dolió, quedan grabadas. Las medianas y las pequeñas se van, y con ellas se va el resultado real.
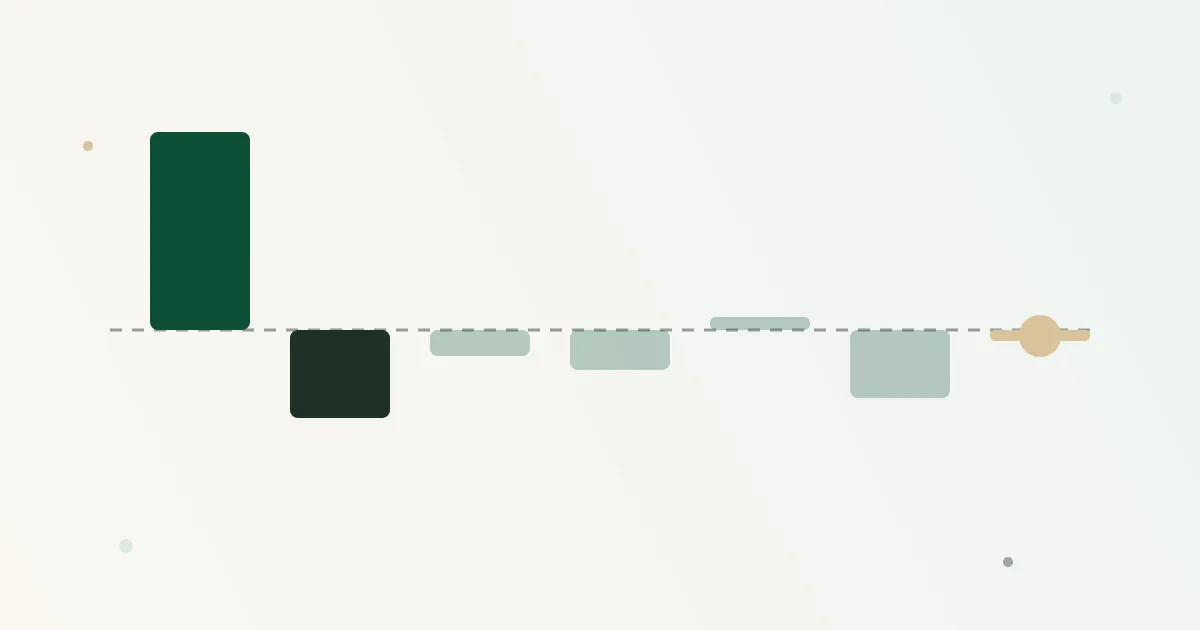
Míralo en un año con seis ventas. Es un año normal, ni bueno ni malo:
| # | Qué hiciste | Resultado |
|---|---|---|
| 1 | Compraste por $900 y vendiste por $1,800 | +$900 |
| 2 | Compraste por $800 y vendiste por $400 | −$400 |
| 3 | Compraste por $600 y vendiste por $480 | −$120 |
| 4 | Compraste por $600 y vendiste por $420 | −$180 |
| 5 | Compraste por $600 y vendiste por $660 | +$60 |
| 6 | Compraste por $500 y vendiste por $190 | −$310 |
De este año te vas a acordar de dos cosas: de que duplicaste en la primera y de que perdiste la mitad en la segunda. Son las dos que se sienten. Y si haces la cuenta con esas dos solas, el año te salió +$500.
Ahora las cuatro de abajo, las que no se sienten porque ninguna llega a los $400:
−120 − 180 + 60 − 310 = −$550
Suma las dos partes: 500 − 550 = −$50. Ese es tu año de verdad. Empezaste en enero con un capital de $4,000 y lo terminaste en $3,950, o sea un −1.25%.
Cuatro operaciones que no recuerdas se llevaron por delante las dos que sí, y convirtieron un año que “fue bueno” en un año que perdió dinero. No es que la memoria se equivoque en el detalle: es que se equivoca en el signo.
Hay un segundo número que también cambia de cara. De seis ventas, dos acabaron en ganancia, así que tu porcentaje de aciertos es 33%, no el 100% que sugiere acordarse solo de la primera.
¿A cuánto compraste la segunda vez?
Esta es la pregunta que tumba cualquier intento de reconstruir un año después, y cuesta dinero de verdad. Digamos que compraste la misma empresa tres veces:
| Fecha | Compra | Lo que pagaste |
|---|---|---|
| 12 de marzo de 2025 | 20 acciones a $30 | $600 |
| 4 de agosto de 2025 | 20 acciones a $52 | $1,040 |
| 19 de enero de 2026 | 10 acciones a $41 | $410 |
En total tienes 50 acciones y llevas puestos $2,050, así que tu precio promedio es de $41 por acción.
El 6 de mayo de 2026 vendes 20 acciones a $60, y cobras $1,200. ¿Cuánto ganaste? Depende de una sola cosa: de cuál de las tres compras salieron esas 20 acciones.
- Si salen de la compra de marzo, que te costó $600: ganaste 1,200 − 600 = $600.
- Si salen de la de agosto, que te costó $1,040: ganaste 1,200 − 1,040 = $160.
Mismo precio de venta, mismas 20 acciones, $440 de diferencia. Y no es una cuestión de opinión: las acciones que vendiste salieron de una compra concreta, y esa compra tenía su fecha y su precio.
Ahora prueba a contestar eso de memoria, un año después. Lo más probable es que digas “las compré a unos cuarenta y algo”. Con ese promedio de $41 la cuenta te da 1,200 − 820 = $380, que no es ni $600 ni $160: es un número que no corresponde a ninguna de las dos ventas posibles.
Ahí está todo el problema del diario en una frase: la ganancia no vive en el precio de venta, vive en el par de datos que anotaste el día de la compra.
¿Cuándo se anota, entonces?
El mismo día. No el domingo, no a fin de mes, no “cuando junte varias”.
La razón es mecánica, no moral. El día que operas tienes el precio exacto, la cantidad exacta y la fecha delante, y anotarlo cuesta menos de un minuto. Tres semanas después no tienes ninguna de las tres cosas, tienes un recuerdo, y entonces pasan las dos cosas de siempre: o lo anotas mal, o no lo anotas.
Un diario con la mitad de las operaciones no es medio diario. Es un diario que te da números falsos con toda la confianza del mundo, y eso es peor que no tener ninguno, porque de un número escrito te fías.
Eso incluye las que no dejaron nada. Una operación que cerraste sin ganar ni perder cuenta igual que las demás, y qué le hace exactamente a tus cifras está en qué es un scratch trade.
Que eso se convierta en costumbre es otra historia, y la app lo mide de una sola forma, contando semanas con al menos una operación anotada. Qué cuenta esa racha exactamente, y por qué un número alto ahí no significa que te esté yendo bien, está en cómo se crea el hábito de invertir.
¿Qué preguntas contesta un diario que tu memoria no?
Estas cinco, y ninguna es rara. Son las que aparecen solas en cuanto llevas más de un año invirtiendo:
- ¿A cuánto compré esto, y cuándo? La que decide tu ganancia el día que vendas, y la que ya viste que cambia $440 de sitio.
- ¿Cuánto he ganado o perdido de verdad este año? No la sensación, la suma. Son dos cosas distintas y pueden tener signos distintos.
- ¿Cuántas de mis ventas acabaron en ganancia? Sin el registro completo solo puedes contar las que recuerdas, y recuerdas las buenas.
- ¿Cuánto me queda vivo de aquella compra? Si vendiste una parte, la otra parte sigue ahí con su fecha y su precio originales.
- ¿Qué tenía yo abierto en marzo? La pregunta que aparece cuando hay que preparar papeles, y la única que no se puede reconstruir de cabeza.
Fíjate en que ninguna de las cinco pregunta qué va a pasar. Un diario mira hacia atrás, siempre, y ahí está su valor: es el único sitio donde tu historial existe tal y como fue.
¿No me sirve una libreta o una hoja de cálculo?
Al principio sí, y no hace falta despreciarlas: si hoy anotas en una libreta, ya tienes lo esencial, que es un registro fuera de tu cabeza.
Se rompen siempre en el mismo sitio, y es el de la sección de arriba. Mientras compras una vez y vendes una vez, una hoja de cálculo es suficiente. En cuanto compras la misma empresa tres veces y vendes solo una parte, tu hoja tiene que decidir de qué compra sale esa venta, cuántas acciones le quedan vivas a cada una y cuánto ganaste en la que cerraste. Eso ya no es una resta, es llevar la cuenta de tres cosas a la vez, y a mano se cuadra mal.
La otra grieta es más aburrida y llega igual: al final del año hay que sumarlo todo, y sumar a mano cincuenta filas que llevas doce meses editando es justo el momento en el que aparece el error que no vas a detectar.
¿Y si me equivoqué al anotar algo?
Se corrige, y no pasa nada. Un diario que no se puede corregir se abandona el día del primer error, así que en Million Club cada operación que escribiste tú se puede editar o borrar después.
Si borras una compra, sus ventas se van con ella. No te quedan ventas sueltas apuntando a una compra que ya no existe, que es la forma habitual en que una hoja de cálculo se queda descuadrada sin que nadie lo note.
Lo único que no vas a poder hacer es bajar la cantidad de una compra por debajo de lo que ya vendiste de ella. No es una norma, es aritmética: si compraste 20 y ya vendiste 15, no puedes dejar la compra en 10, porque esas 15 salieron de algún sitio. Ahí el orden sí importa, primero corriges la venta y después la compra.
Y sí: corregir un dato viejo mueve los números que se calculan a partir de él. Eso es exactamente lo que quieres. Un diario está para decir la verdad, no para defender lo que escribiste el martes pasado.
¿Qué NO te va a dar un diario?
Conviene tenerlo claro antes de empezar, para no esperar de él lo que no hace:
- No te dice cuánto valen hoy tus posiciones abiertas. Un diario guarda lo que pagaste y lo que cobraste, no la cotización de hoy. Million Club no conoce los precios del mercado: esa cifra te la da tu bróker, y por eso los dos porcentajes pueden no coincidir, como se explica en por qué el porcentaje de tu bróker no coincide. Que no los conozca es una decisión, no un olvido, y el motivo está en por qué reviso mis inversiones todo el tiempo.
- No te dice qué comprar. No hay recomendaciones ni señales. Lo que compras y cuándo lo decides tú.
- No predice nada. Que hayas anotado bien un año no cambia lo que va a pasar el siguiente.
- No es tu declaración de impuestos. Es la materia prima con la que se hace, que no es lo mismo: quien la prepare va a agradecer tener las fechas y los precios, pero el trabajo lo hace esa persona.
¿Y si llevo años invirtiendo sin anotar nada?
Empieza por lo que todavía tienes abierto, que es lo único que te va a afectar de aquí en adelante. Anota cada posición viva con la fecha y el precio a los que la compraste, compra por compra si fueron varias. Si tu bróker conserva tu historial, sácalo de ahí; si no llegas a algún dato, anota tu mejor reconstrucción y sigue adelante.
Lo que vendiste hace tres años no lo vas a poder rehacer, y tampoco te hace falta: ese dinero ya está donde está. Lo que sí puedes hacer es que a partir de hoy no vuelva a pasar. El corte es la fecha de hoy, y el listón del primer día es bajo a propósito: una posición anotada es muchísimo más de lo que tenías ayer.
¿Cómo es este diario dentro de Million Club?
Cada posición tiene su Bitácora: el historial completo de esa empresa, compra por compra y venta por venta. La puedes mirar de dos formas, y el botón para cambiar está ahí mismo:
- Por lote, que agrupa cada compra con las ventas que la fueron cerrando. Es la vista que contesta “¿a cuánto compré la segunda vez, y cuánto me queda vivo de aquella?”.
- Cronológico, que las pone todas en fila por fecha. Es la vista que contesta “¿qué hice en esta empresa, en orden?”.
Cambiar de una a otra es justo lo que hace visible lo que se repite, y eso tiene su propia guía: por qué repito los mismos errores invirtiendo.
Y tus posiciones están separadas en dos pestañas, Activas y Vendidas, para que lo que sigue abierto no se mezcle con lo que ya cerraste. Esa separación explica sola por qué las cifras del Resumen solo hablan de lo que cerraste, y está contado en por qué vendo muy pronto las que ganan.
De ese diario salen solas las cifras del Resumen: tu Ganancia de las ventas cerradas, tu % Aciertos y cuánto creció tu dinero en el periodo que elijas. No se calculan aparte, se calculan de lo que anotaste, que es justo el motivo por el que anotarlo importa.
Y una vez por semana esas mismas cifras se recogen solas en una sola pantalla, la de la semana que acaba de cerrar. Cuándo aparece y qué trae está en cómo revisar tus inversiones cada semana. Con qué frecuencia tiene sentido mirarlas, y por qué depende de cuánto cierres tú, está en cada cuánto debo revisar mis inversiones.
¿En qué momento se nota que llevarlo sirve?
Antes de lo que parece, y no por el dinero que tengas. Million Club te marca un hito cuando la suma de todo lo que has comprado desde tu primera operación cruza los $10,000, y ahí se ve algo que no es evidente: para llegar a esa cifra no hace falta tener $10,000. Está contado con la tabla delante en cuánto dinero necesito para empezar a invertir.
Esto es información general para ayudarte a llevar tu propio registro, no asesoramiento financiero ni fiscal. Para decisiones importantes sobre tus inversiones o tus impuestos, consulta con un profesional que conozca tu situación concreta. Lo publicamos tal cual, sin garantía de que esté completo ni actualizado, y las condiciones completas están en los Términos de Servicio.