
¿Qué le hace la inflación al dinero parado en tu cuenta de ahorro?
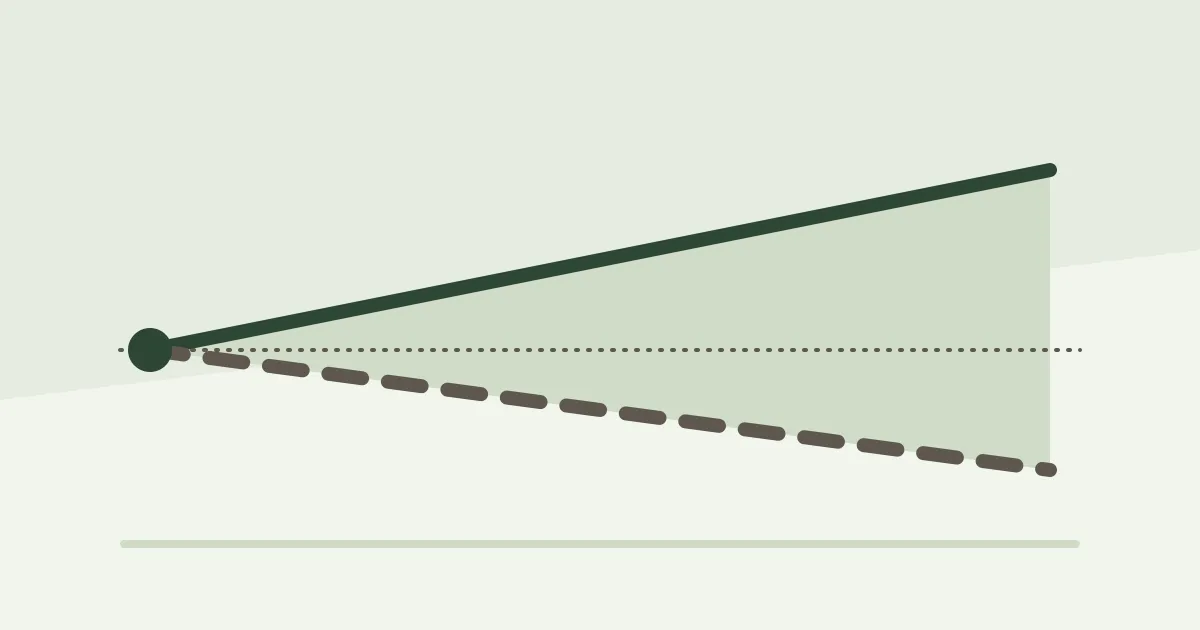
Dentro de 10 años, tendrás en el banco $1,104.62, y con ese dinero comprarías lo mismo que hoy compras con $821.94.
La cuenta de interés bajo
- Lo que tendrás en el banco
- $1,104.62
- Comprarás lo mismo que hoy compras con
- $821.94
Puedes comprar $178.06 menos que hoy.
La cuenta de interés alto
- Lo que tendrás en el banco
- $1,480.24
- Comprarás lo mismo que hoy compras con
- $1,101.44
Puedes comprar $101.44 más que hoy.
Con la subida de precios que hay en la casilla, dentro de 10 años lo mismo cuesta más, así que el saldo de la cuenta hay que medirlo con esa vara. Entre una cuenta y la otra hay $279.50 de diferencia en lo que puedes comprar al final.
Pasa el cursor o el dedo por encima de la gráfica, o llega a ella con el tabulador y recórrela con las flechas, para ver los importes de cualquier año.
- La cuenta de interés bajoLo que tendrás en el bancoLo que podrás comprar
- La cuenta de interés altoLo que tendrás en el bancoLo que podrás comprar
La raya fina marca lo que compras hoy: cuando una línea cae por debajo de esa raya, con esa cuenta compras menos que el primer día.
La cuenta de interés bajo
El saldo pasa de $1,000.00 a $1,104.62, y lo que compras con él pasa de $1,000.00 a $821.94 en dinero de hoy: compras menos que hoy, −$178.06.
La cuenta de interés alto
El saldo pasa de $1,000.00 a $1,480.24, y lo que compras con él pasa de $1,000.00 a $1,101.44 en dinero de hoy: compras más que hoy, +$101.44.
Las cuatro líneas se dibujan sobre la misma escala, para que se puedan comparar de un vistazo. Esto es una potencia y una división sobre lo que has escrito tú, no una previsión: da por hecho que los tres porcentajes se repiten iguales todos los años, y ni los precios ni lo que paga una cuenta se comportan así. Million Club es un registro de las operaciones que ya has hecho, y no guarda ni mueve el dinero que tengas en el banco.
Si los precios suben más deprisa que lo que te paga el banco, pasan dos cosas a la vez: el saldo de tu cuenta sube y lo que puedes comprar con ese saldo baja. Arriba lo tienes con tus números. Aquí abajo está contado despacio.
Un ejemplo con números pequeños
Imagina que tienes $1,000.00 guardados y que no los tocas en 10 años. Ni sacas ni añades: ahí se quedan.
Con el ejemplo que la calculadora trae puesto, al cabo de esos 10 años tendrás en el banco $1,104.62. Es más dinero del que pusiste, y eso es cierto.
Lo que pasa es que en esos mismos 10 años también han subido la compra del supermercado, el alquiler y el recibo de la luz. Si al final de ese plazo todo cuesta algo más de un tercio más que hoy, con tus $1,104.62 te llevas a casa lo mismo que hoy te llevarías con $821.94. El número de la cuenta subió, y lo que ese número compra bajó. Las dos cosas son verdad al mismo tiempo, y esa es toda la idea de esta página.
La calculadora dibuja además una segunda cuenta, una que te pague más, con el número que escribas tú en su casilla, para que tengas con qué comparar. Con el mismo dinero y los mismos años, y con el ejemplo que viene puesto, esa acaba en $1,480.24, y con ese saldo comprarías lo que hoy compras con $1,101.44. Ahí, al final, compras un poco más que el primer día en vez de un poco menos.
Cómo lo haces con lo tuyo, paso a paso
Los porcentajes que vienen puestos son de ejemplo. No son un dato nuestro y no miden nada. Cámbialos por los tuyos así:
- Escribe cuánto tienes guardado y cuántos años lo vas a dejar ahí. Vale cualquier cantidad, aunque sea pequeña: el efecto se ve igual.
- Busca en tu estado de cuenta lo que te paga esa cuenta al año y escríbelo en la casilla que lo pide. Es un número que publica tu entidad, no hace falta llamar a nadie para saberlo.
- Busca ese mismo número en otra entidad que te suene y escríbelo en la casilla de al lado. No hace falta que abras nada ni que te muevas de sitio: es solo para tener con qué comparar.
- Escribe cuánto suben los precios cada año donde vives. Si no tienes ese número a mano, búscalo en la fuente oficial de tu país en vez de fiarte de un dato de segunda mano, igual que harías con el interés de tu cuenta. Para dar con ella, busca el nombre de tu país junto a las palabras inflación y oficial, y quédate solo con una página del gobierno o del banco central.
- Mira la gráfica. Las dos cuentas están dibujadas juntas: de cada una sale una línea con el saldo y otra con lo que ese saldo compra, y la leyenda de abajo te dice cuál es cuál. La raya fina marca lo que compras hoy: cuando una línea cae por debajo de esa raya, con esa cuenta estás comprando menos que el primer día. Pasa el cursor o el dedo por encima del dibujo, o llega a él con el tabulador y recórrelo con las flechas, y verás los importes de cualquier año.
¿Por qué sube la cuenta y baja lo que compras?
Porque son dos cosas distintas creciendo a la vez, y la que te interesa es la resta entre las dos.
Tu dinero crece porque la entidad te paga por tenerlo ahí, y ese pago se suma al saldo. La calculadora da por hecho que se suma una vez al año; si la tuya lo abona de otra manera, el resultado se mueve un poco. Los precios crecen por su cuenta, sin preguntarte. Lo que puedes comprar no es el saldo: es el saldo dividido entre lo que hayan subido los precios. A eso, cuando lo oigas, lo llaman poder de compra, que no es más que esto: cuánta compra te llevas con el dinero que tienes.
Si las dos suben al mismo ritmo, te quedas igual que estabas. Si tu cuenta sube más deprisa, ganas un poco. Y si los precios van por delante, pierdes, aunque tengas en el banco más que el año pasado. Por eso la calculadora no te enseña una sola línea: con una sola no se ve el problema.
Esta página no hace nada que no puedas hacer a mano. Multiplica tu saldo por lo que te paga la cuenta, una vez por cada año, y divide el resultado entre lo que hayan subido los precios en ese mismo tiempo. Nada más.
¿De dónde saco esos números?
De tu entidad y de la fuente oficial de tu país, nunca de aquí. Esta página no publica ningún interés ni ninguna subida de precios como si fuera un dato, porque los dos cambian cada poco tiempo y el número que escribiéramos hoy estaría equivocado cuando tú lo leyeras.
Tres guías que te llevan al sitio donde mirar cada cosa:
- Cómo ver el interés que paga hoy una cuenta de ahorro, que es la que te dice qué número buscar y dónde está publicado.
- Por qué sube y baja el interés de tu cuenta de ahorro, para entender por qué ese número no se queda quieto y por qué el que viste hace un año puede no ser el de hoy.
- Qué necesitas para abrir una cuenta de ahorro, por si al comparar te das cuenta de que quieres mirar otras cuentas.
Y si lo que quieres es medir lo que ya pasó con un dinero que invertiste, en vez de suponer lo que vendrá, eso es otra cuenta distinta: cómo calcular la rentabilidad anual de una inversión.
Las guías que enlazo para mirar el interés usan páginas oficiales de Estados Unidos. La cuenta es la tuya vivas donde vivas, y lo que cambia de un país a otro es quién publica esos números.
¿Qué no te está diciendo esta página?
No te dice qué hacer con tu dinero, ni dónde ponerlo, ni si te compensa moverlo. Eso no lo sabemos y no es asunto nuestro: lo único que hace la calculadora es enseñarte una resta con los números que has escrito tú.
Tampoco es una previsión: sirve para ver el tamaño del efecto, no para saber qué saldo vas a tener.
Y hay una cosa que la calculadora no puede saber: cuánto suben los precios de tu vida, que no son los de la media. Si el grueso de lo que gastas cada mes es el alquiler o la comida, lo tuyo puede moverse distinto de lo que diga cualquier promedio.
¿Million Club hace algo con esto?
Million Club es una aplicación en español donde anotas a mano las inversiones que ya has hecho, para ver de un vistazo cuánto has puesto y cuánto se ha movido desde entonces.
No es un banco ni un bróker. No guarda tu dinero, no lo mueve y hoy no se conecta con tu cuenta de ahorro ni con tu bróker. Esta calculadora es una herramienta de contenido, así que ninguna de las cifras de arriba aparece dentro de la aplicación ni se guarda en ningún sitio: se calculan en tu propio navegador mientras escribes.
Esto es información general, no asesoramiento financiero ni fiscal. Lo publicamos tal cual, sin garantía de que esté completo ni actualizado, y las condiciones completas están en los Términos de Servicio.