
Cuánto tienes que ganar para recuperar tu pérdida: calculadora
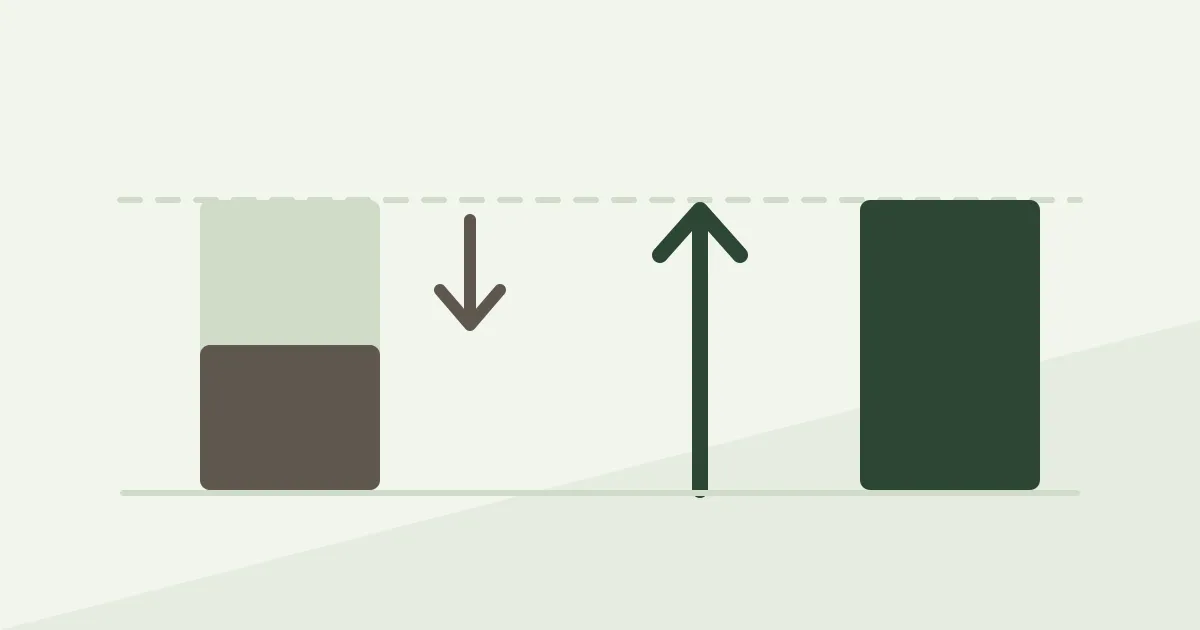
Tras caer un −50.0%, necesitas un +100% para volver a donde estabas.
- Lo que perdiste
- −50.0%
- Lo que necesitas ganar
- +100%
- Te queda ahora
- $5,000.00
- Tienes que ganar
- $5,000.00
De $10,000.00 te quedan $5,000.00, y tienes que ganar $5,000.00 para volver a $10,000.00.
| Si caes… | …necesitas ganar |
|---|---|
| −10.0% | +11.1% |
| −20.0% | +25.0% |
| −30.0% | +42.9% |
| −50.0% | +100% |
| −70.0% | +233% |
| −90.0% | +900% |
Los importes salen del mismo cálculo que Million Club usa para la ganancia de una venta, y se escriben igual que dentro de la app. Esto describe una relación aritmética, no una previsión: nada aquí dice que vayas a recuperar nada.
Arriba tienes la respuesta con tus números, y la respuesta corta es que no es el mismo porcentaje que perdiste. Siempre es más:
Lo que necesitas ganar = lo que perdiste ÷ lo que te queda
Con el ejemplo que ya viene puesto: pusiste $10,000.00 y han caído un 50%. Te quedan $5,000.00, y para volver a $10,000.00 tienes que doblarlos, o sea ganar un +100%. La caída fueron 50 puntos, la subida son 100.
¿Por qué no basta con ganar lo mismo que perdiste?
Porque los dos porcentajes se calculan sobre cantidades distintas.
El −50% se calculó sobre lo que tenías antes, $10,000.00. El porcentaje de vuelta se calcula sobre lo que tienes ahora, que son $5,000.00. Ganar un 50% sobre $5,000.00 son $2,500.00, y te dejaría en $7,500.00, no en $10,000.00. La subida tiene que hacer el mismo camino que la bajada, pero partiendo de una base más pequeña, así que en porcentaje es más grande.
Y no es una diferencia fija que puedas memorizar: crece cuanto más hondo caes. Un −10% pide un +11.1%, casi lo mismo. Un −50% pide el doble. Un −90% pide un +900%, o sea multiplicar por diez lo poco que quede. La tabla de la calculadora te deja verlo de un vistazo, y la versión completa de −5% a −95% está en cuánto tienes que ganar para recuperar una pérdida.
¿Sobre qué dinero se aplica ese porcentaje?
Sobre lo que te queda, no sobre lo que pusiste. Es la parte que más confusión genera, así que la calculadora enseña las dos cifras al lado: te quedan $5,000.00 y tienes que ganar otros $5,000.00. En dólares es simétrico, los $5,000.00 que perdiste son los $5,000.00 que faltan. En porcentaje no lo es, porque la base cambió.
Si dejas vacío el campo del importe, el porcentaje sigue saliendo igual: la pregunta de esta página se responde con un porcentaje, y el dinero es solo la forma de verlo más concreta.
¿Qué pasa si lo perdí todo?
Que ya no hay porcentaje. Un 100% de caída deja cero, y cualquier porcentaje sobre cero sigue siendo cero: no existe una subida que devuelva nada. La calculadora lo dice con un guion en vez de inventarse un número, que es lo que haría una división por cero.
Es un caso real, no un extremo teórico: una empresa que quiebra, o un contrato de opciones que vence sin valor (qué pasa si mi opción vence sin valor).
¿Esto quiere decir que voy a recuperar mi dinero?
No, y conviene decirlo claro. Esta página describe una relación aritmética entre dos porcentajes, nada más. Cuánto necesitas subir para volver a tu punto de partida es una cuenta; si eso va a pasar, cuándo, o con qué inversión, no lo sabe nadie, y desde luego no lo sabe una calculadora.
Lo que sí se puede decir es cómo se lee. Ver un +900% escrito al lado de tu caída del 90% es incómodo, y esa incomodidad empuja a decisiones tomadas por querer volver a un número concreto. Sobre eso hay dos guías que van al grano: perder un 50% y ganar un 50% no te deja en cero y por qué vendo muy pronto las que ganan.
¿Y si quiero saberlo en precio por acción, no en total?
Funciona igual, porque el porcentaje no depende de cuántas acciones tengas. Si compraste a $100.00 y la acción está a $60.00, tu caída es del 40% y necesitas un +66.7% sobre esos $60.00 para volver a $100.00. Da lo mismo que tengas 3 acciones o 300.
Si lo que quieres es el precio exacto al que dejas de perder, contando lo que te costó entrar, eso es otra pregunta y está resuelta en a cuánto tengo que vender para no perder dinero.
Esto es información general, no asesoramiento financiero ni fiscal. Lo publicamos tal cual, sin garantía de que esté completo ni actualizado, y las condiciones completas están en los Términos de Servicio.